I 15 окт 2022
Основна информация, която трябва да знаете, за да се ориентирате по-добре в статията:
* Лихвата по кредитите в България се определя като се използва основен и допълнителен компонент;
* Основният компонент представлява индекс като EURIBOR – средното лихвено равнище, при което банките в еврозоната си разменят срочни депозити в евро или друг индекс като Релевантен лихвен процент (наричан по-долу „РЛП“), който всяка банка определя сама, но поради сходните им метрики и начини на пресмятане ще вземем РЛП на KBC Bank, а именно – лихвеният процент по депозити с договорен матуритет над 3 до 6 месеца от Домакинствата
* Допълнителният компонент представлява надбавката на банката, която е между 2.3% и 3%;
Има и други фактори, които влияят върху лихвите по жилищни кредити като например антицикличният капиталов буфер, задаван на банките от БНБ, който за втори път през 2022-ра година ще повиши стойността си, но за целите на статията няма да ги обхванем;
* Монетарната политика се упражнява от централните банки като в САЩ това е Федералният резерв („ФЕД“), а в Европа това е Европейската централна банка („ЕЦБ“);
* Основен метод за регулиране на инфлационните процеси е промяната на основните лихвени проценти на централните банки като за целите на статията ще приемем, че в САЩ това е Federal Funds Rate, a в Европа Marginal lending facility rate (“MLFR”);
* Следващите срещи на ФЕД и ЕЦБ по монетарна политика са съответно на 1-2 ноември и 27 октомври, на които се очаква двете централни банки да повишат основните си лихвени проценти отново със 75 базисни пункта.
Тъй като в последно време вече няколко пъти ми се задават въпроси от сорта: „Как така може да ми се вдигне лихвата по кредита?“, „Аз гледах видеа и лихвата е фиксирана, нали?“, „Законно ли е да ми вдигат лихвата?“ и т.н., то считам за нужно да поясня няколко основни правила за лихвения процент по жилищни кредити. Тъй като не съм икономист, то адмирирам икономистите да кажат своето мнение за написаното и да ме поправят, където е необходимо.
1. В България лихвеният процент НЕ е фиксиран, а променлив
За разлика от САЩ и Западна Европа в България никоя банка не предоставя ипотечен кредит при фиксирана лихва за период по-дълъг от 3 години. Това на практика означава, че при промяна на базови показатели лихвата по кредита ви може да върви надолу или нагоре (spoiler alert – ще бъде нагоре). За улеснение нека приемем, че тези базови показатели в САЩ са Federal Funds Rate, а в България EURIBOR или РЛП на съответната банка (повече информация за РЛП можете да намерите на страницата на всяка банка, която използва подобен индекс). EURIBOR и РЛП пък се влияят от междубанково кредитиране, лихвите по депозитите на домакинствата и в крайна сметка от монетарната политика на ЕЦБ и нейните три основни лихвени процента.
За да видим точно как се влияе лихвата по ипотечните кредити от решенията на централните банкери е най-лесно да погледнем към САЩ, където през тази година започна повишаване на Federal Funds Rate.

Графика на Federal Funds Effective Rate и фиксирания лихвен процент при 30-годишни ипотечни кредити
Към настоящия момент Federal funds rate е 3.25%, а лихвата по 30-годишни ипотечни кредити в САЩ е 6.92%. На най-ниски нива тя е през декември 2020-та година, когато е 2.66%, което представлява повишение с повече от 4 процентни пункта за период от 10 месеца (повече графична информация за корелацията може да видите тук). От тази графика виждаме, че разликата между Federal funds rate и лихвите по жилищни кредити в САЩ в исторически план е между 2 и 4%, което фактически представлява премиума на отделните търговски банки.
Тук е много важно да се отбележи, че лихвата по кредитите в САЩ е фиксирана. Т.е. за всички 30 години тя ще бъде в уговорения в договора размер. Всъщност САЩ е единствената държава в света, в която 30-годишната жилищна ипотека с фиксиран лихвен процент е доминиращият ипотечен продукт. Това създава сигурност за всеки купувач, който, в случай че друга банка предоставя по-добра лихва, може дори да рефинансира кредита си при по-добри условия в бъдеще. Интересно явление тук е, че при фиксирана лихва и висока инфлационна обстановка последвана от драстично увеличаване на лихвите по ипотечни кредити – каквото виждаме вече, най-големият актив на кредитополучателят не е купеният от него имот, а договорът му за кредит. Това е така, защото ако собственикът на имота иска да го замени с друг имот, то за него ще му се предложат по-лоши условия на кредитиране и съответно ще е способен да даде по-малко пари за главница.
В България нещата не стоят така, а всяка банка може по време на договора за кредит и съобразно посочените в него периоди (ежемесечно, 2 пъти годишно и т.н.) да променя лихвения процент по вече сключени договори при промяна на заложените в тях индексни стойности.
Към настоящия момент средната лихва по жилищни кредити в лева съгласно статистиката на БНБ е 2.86% като тя е на исторически ниски нива, видимо от долната графиката.

Източник: БНБ, графика: capital.bg
През посочения период лихвата достига 9.81% по левовите кредити през м. декември 2008-ма година и малко над 8% по кредитите в евро. Причината за обръщане на тренда и намаляване на лихвите е политиката на централните банки след Световната финансова криза от 2007-2008. Това намаляване води до MLFR от 0.25% (т.е. това е лихвата, която всяла търговска банка заплаща по кредит от ЕЦБ; това е и причината лихвите по депозити през последните години да са около 0%). Но какво означава това и как MLFR на Европейската централна банка и Федералния резерв е свързан с лихвите по жилищните кредити?
2. 12-месечния EURIBOR в исторически план гравитира около Marginal lending facility rate (цената на овърнайт кредитирането от ЕЦБ), а като прибавим премиума на банките, който тук е между 2.3% и 3% лесно можем да достигнем до размера на лихвата по жилищни кредити.
До 01.07.2018г. лихвите по кредити в лева се пресмятаха като се използваше SOFIBOR. Като негов заместил от тази дата всяка банка в България определи съответно EURIBOR или свой РЛП. Нека първо да проследим движението на EURIBOR в съотношение с трите основни лихвени процента на ЕЦБ, а след това ще проследим и лихвеният процент по депозити с договорен матуритет над 3 до 6 месеца от Домакинствата (РЛП на KBC Bank).
Все пак EURIBOR e индекс за междубанково финансиране и когато неговата стойност се повишава, се повишава цената на кредитиране за всяка банка, а оттам – лихвата по всеки отделен кредит независимо дали той е обвързан директно с EURIBOR.

Източник: https://www.euribor-rates.eu
| Marginal lending facility rate highest point | |||||||||||||||
| 2007 | 2008 | 2009 | 2010 | 2011 | 2012 | 2013 | 2014 | 2015 | 2016 | 2017 | 2018 | 2019 | 2020 | 2021 | 2022 |
| 5.00 | 5.25 | 3.00 | 1.75 | 2.25 | 1.50 | 1.00 | 0.40 | 0.30 | 0.25 | 0.25 | 0.25 | 0.25 | 0.25 | 0.25 | 1.50 |
*Следващата среща по монетарна политика на ЕЦБ е на 27.10.2022. Очакванията и заявките са, че ще последва ново вдигане на трите основни лихвени процента със 75 базисни пункта, поради което и EURIBOR леко изпреварва MLFR.
Към настоящия момент Marginal lending facility rate е 1.5% като очакванията на икономистите е, че до средата на 2023-та година ще достигне 4.25%. Ако това наистина се случи, то изтеглилите кредити с базирана лихва на EURIBOR следва да очакват повишаване на лихвите си с над 4 процентни пункта.
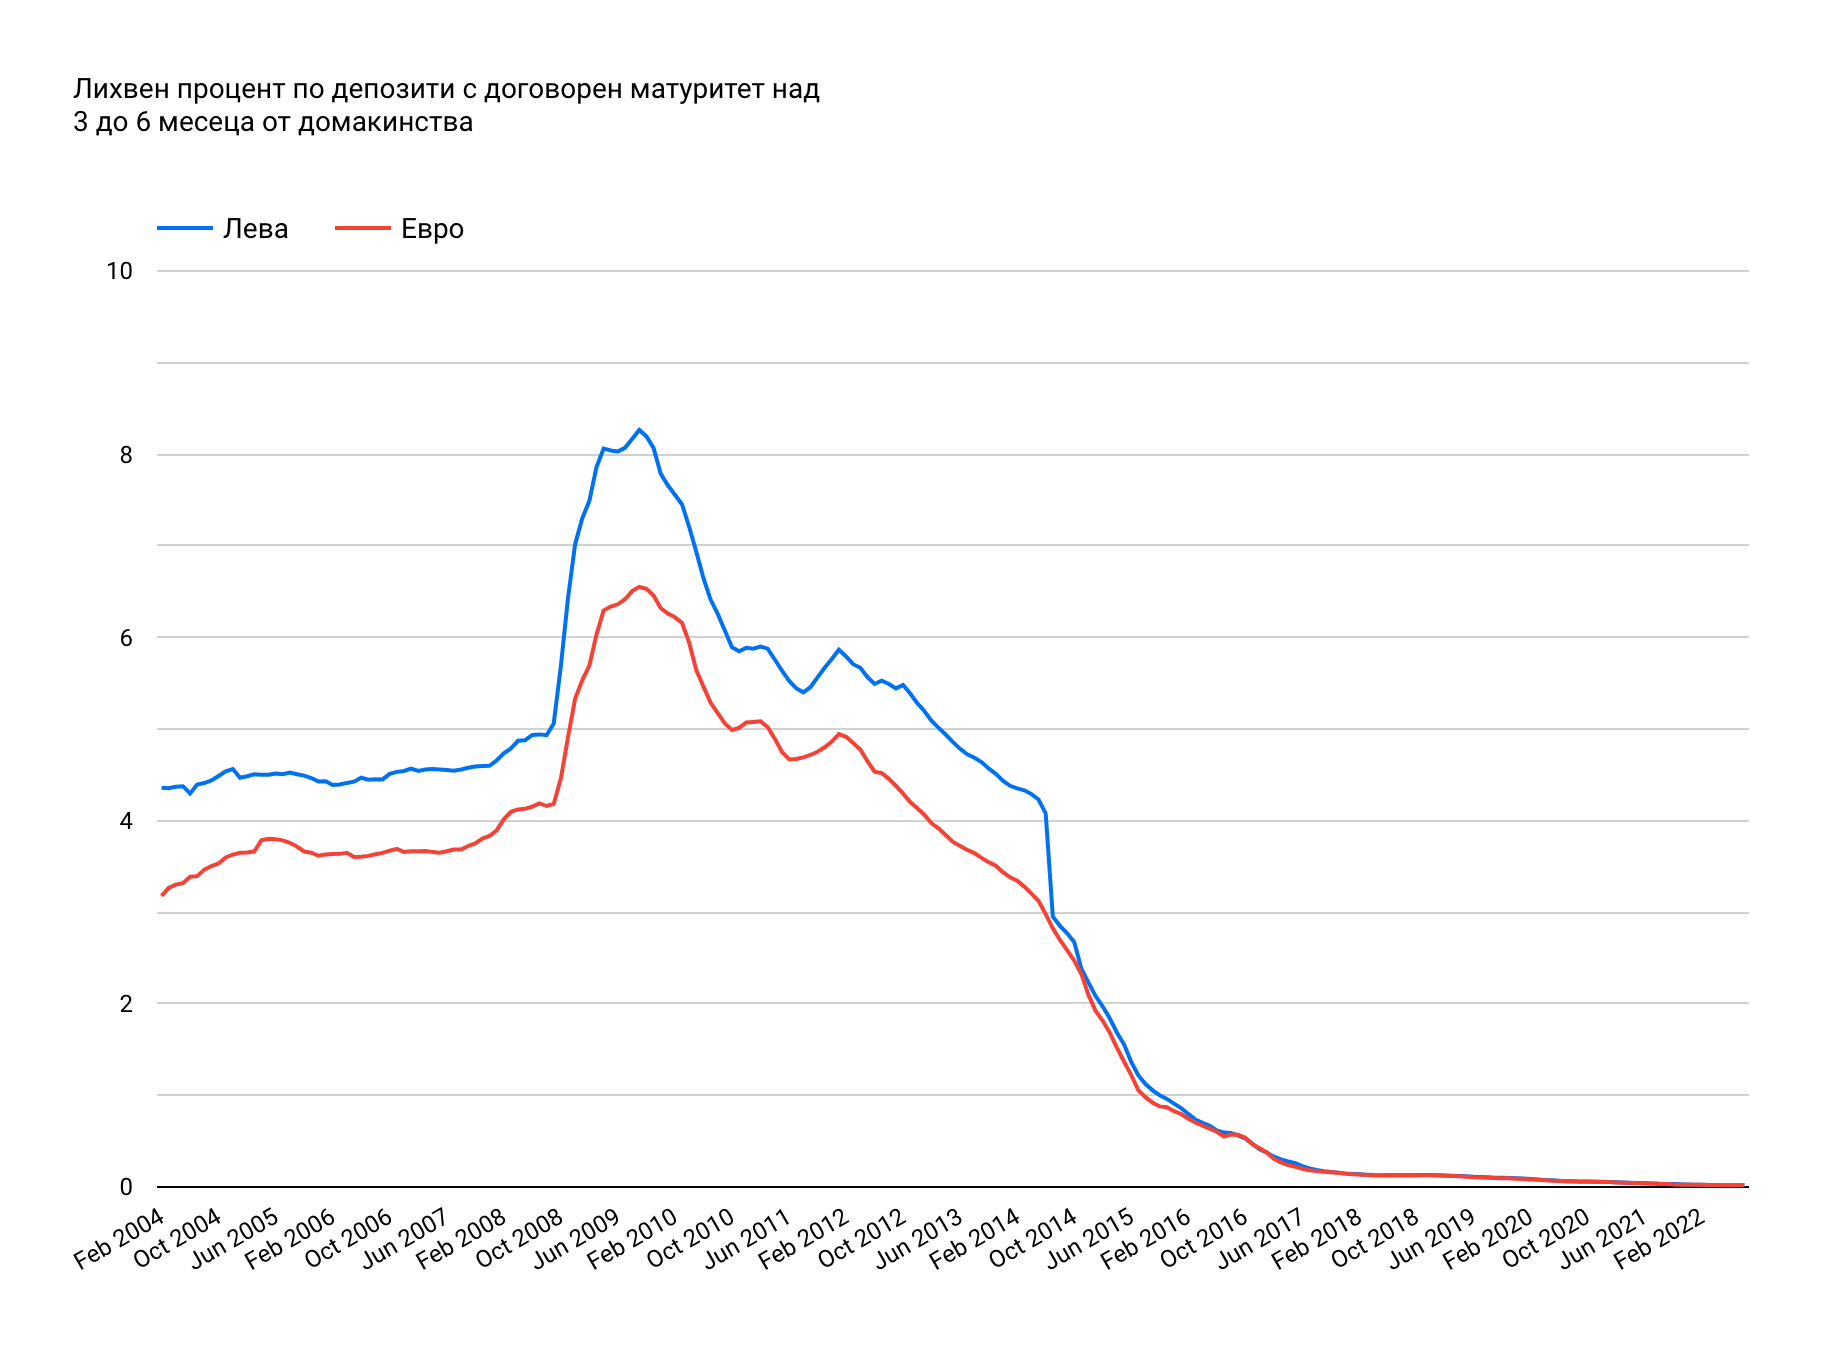
При договорите за кредит, които се базират на РЛП на съответната банка, от друга страна, нещата не стоят особено различно макар да изглежда, че резки сериозни движения биха дошли по-напред във времето.
Източник: БНБ
Видно от тази графика когато EURIBOR е на най-високото си равнище през октомври 2008-ма, РЛП на KBC Bank би бил 5.68% по левови кредити и 4.28% по кредити в евро. Интересното тук обаче е, че движенията на този индекс са по-бавни и ако EURIBOR започва да се покачва от края на 2005-та, то РЛП се покачва от края на 2007-ма докато през септември 2009-та достига 8.26% по левови кредити и 6.55% по кредити в евро и едва след 2017-та се връща около равнището на EURIBOR.
3. Колкото по-висока е инфлацията, толкова повече пазарът очаква повишаване на лихвите
През тази седмица излязоха данните за потребителската инфлация в САЩ (Consumer price index или CPI) за м. септември и, въпреки предварителните анализи, цените през последните 12 месеца нарастват по-бързо от очакваното като индексът е на стойност 8.2% (по-ниско от 9.1% през юни, но все още в силно нежелата територия). Индексът на цените на производител (PPI) – измерващ инфлацията при производителите, от друга страна, също на практика е на нивото от предния месец, с което очакванията са инфлацията при производителите да продължи да бъде прехвърляна върху потребителите.
В светлината на тези събития централните банки са притиснати да реагират по-бързо и по-крайно и очакванията на финансовите пазари са за по-големи повишения на основните лихвени проценти. На практика централните банкери целят да оправдават очакванията и да не нарушават създадения крехък баланс. Заради това и основното правило, че инфлацията винаги изпреварва доходите, кредитополучателите не трябва да бързат да се радват на оставащо повишено равнище на инфлацията. По-висока постоянна инфлация по-скоро означава по-бързо повишаване на основните лихвени проценти, а оттам и лихвите по ипотечните им кредити.
4. The 10x rule
Правилото гласи: „При всеки 1% повишение на лихвения процент покупателната способност спада с 10%!“. Ето тук стана интересно. Т.е. при същата месечна вноска кредитополучател ще може да си позволи да закупи жилище, което е с 10% по-ниска стойност само при увеличение на лихвите с 1 процентен пункт. Как това правило се прилага на практика може да се уверите и тук. Ето и един пример: да кажем, че банката определя максималната стойност на кредитиране, което можете да получите като желае за заплащане на вноската си по кредита да използвате максимум 30% от месечния си доход. Така ако получавате заплата от 3000 лева, то на банката всеки месец ще може да плащате максимум 1000 лева. Към настоящия момент средната лихва по жилищни кредити в лева съгласно статистиката на БНБ е 2.86%. Използвайки калкулатора при повишаване на луихвения процент с 300 базисни пункта виждаме:
| вноска | лихва | максимално кредитиране | покупателна способност |
| 1000 | 2.86% | 241492.73 | |
| 1000 | 3.86% | 213047.22 | – 11.78% |
| 1000 | 4.86% | 189287.06 | – 21.62% |
| 1000 | 5.86% | 169325.23 | – 29.88% |
* в лева
Тук следва да се каже, че нивото на лихвите през последните 2 години не е нито устойчиво, нито нормално. То води до изкривяване на финансовата система, на практика обезсмисля спестяването и акумулирането на ресурси чрез собствени средства и наказва финансово отговорните хора, които губят възможността да депозират средствата си в търсене на добра инвестиция и са принудени да се обръщат към спекулата и високорисковите операции, за да не загубят покупателната си възможност.
Именно разхлабената монетарна политика е една от основните причини за инфлационния натиск след корона кризата. Поради това увеличение на лихвите неминуемо ще има, а при прогнозируем MLFR от 4.25% през следващата година сами можете да отгатнете нивото им.
5. Съществува обратна корелация между номиналната стойност на недвижимите имоти и лихвения процент
С други думи: колкото по-висока е лихвата по ипотечните кредити, толкова по-ниска е продажната цена на един имот и обратното. Това, разбира се, е продиктувано от по-трудно достъпното и по-скъпото кредитиране в периоди на по-високи лихви, което на практика оскъпява и крайната цена на жилището – формулирана като се пресметне продажната му цена + такси и разноски + платима лихва по договора за кредит.
От тази гледна точка следва да се има предвид, че при покупка на жилище при вече инфлирани цени на имотите и последващо покачване на лихвения процент в близко бъдеще всеки купувач следва да е наясно със съществуващата възможност месечната вноска по сключения от него договор за кредит да се повиши драстично докато цената на имота му спада. Оттук могат да настъпят различни негативни ефекти за кредитополучателя, поради което при покупка на имот в настоящия пазар съветваме купувачът да е спокоен и уверен, че разполага с достатъчен финансов ресурс и възможности, за да преодолее настъпващите рискове.
С тази статия не целя да откажа потенциални участници в пазара на недвижими имоти; не прогнозирам и срив или посока на пазара. Факторите, които оказват влияние върху пазара на имоти са множество. Пазарът на имоти е бавен пазар и всеки катализатор не оказва моментално въздействие върху цената на недвижимите имоти, а се развива дълго във времето. Пазарът на имоти не е и кохерентен пазар, а се състои от множество микро пазари и сегменти като даден стимул може да се отрази негативно на цената на един имот и положително на цената на друг имот в друг сегмент. При цялостен анализ на пазара на недвижими имоти горните данни следва да се обсъдят заедно с много други за достигане на по-добра и пълна оценка на сегмента и неговата посока. Поради всичко това винаги съветваме професионална подкрепа при покупка на жилище и внимателно обследване на микро- и макрорамката на транзакцията.